- 2026年9月21日
- 2026年10月19日
訪問看護の同一建物減算とは|2026年改定の5区分を解説(医療保険)
「同一建物減算って、結局どういうルールなの?」 2026年6月の診療報酬改定で、……
初回加算のⅠとⅡ、何が違うの?
新しく利用を始めた方や、久しぶりに利用を再開した方に訪問看護を行うと、初回加算がつきます。ただし、退院・退所当日に訪問したかどうかで、ⅠとⅡのどちらになるかが変わり、単位数も異なります。
この記事では、厚生労働省の告示・通知に沿って、初回加算のⅠ・Ⅱの違い、退院当日訪問の考え方、新規・再開の判断基準を整理します。
※介護保険(訪問看護)の内容です。医療保険の訪問看護は対象外です。
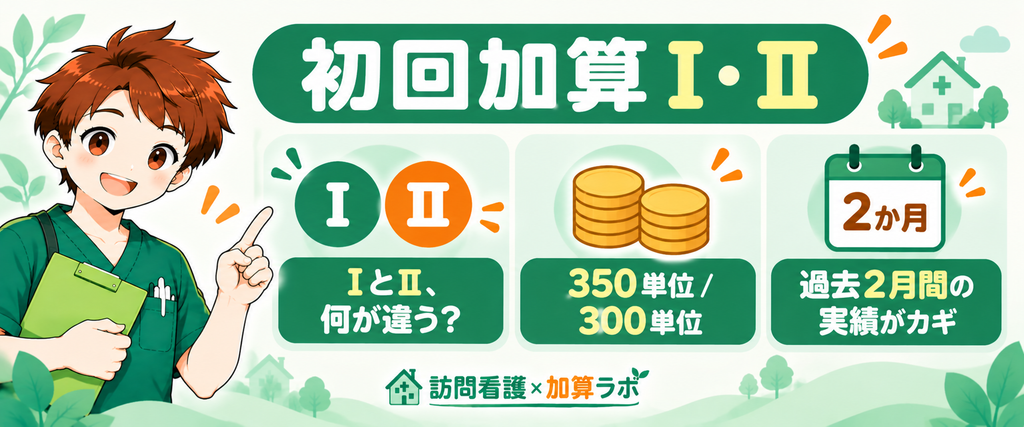
利用者が過去2月間(暦月)、その訪問看護事業所から訪問看護(医療保険の訪問看護を含む)の提供を受けていない場合であって、新たに訪問看護計画書を作成した場合に算定する加算です。「暦月」なので、日数ではなく、月の単位で数えます。
医療保険の訪問看護を含む、とされている点がポイントです。その事業所からの訪問が、介護保険と医療保険のどちらであっても、過去2月間に実績があれば、初回加算は算定できません。
令和6年度改定で、初回加算はⅠ・Ⅱの2区分になりました。
| 区分 | 単位数(1月につき) |
|---|---|
| 初回加算(Ⅰ) | 350単位 |
| 初回加算(Ⅱ) | 300単位 |
(介護給付費単位数等サービスコード表、令和8年6月・8月施行版で確認)
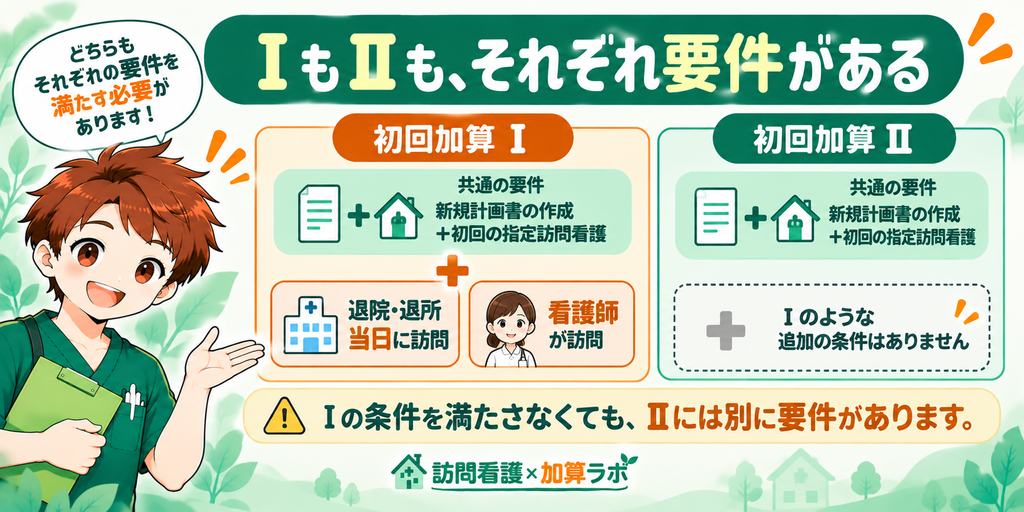
Ⅰを算定できるのは、「新規に訪問看護計画書を作成した利用者」に対して、「病院、診療所又は介護保険施設から退院又は退所した日」に「看護師」が初回の指定訪問看護を行った場合、という条件をすべて満たすときです。
このいずれかを満たさない場合、初回加算Ⅰの対象にはなりません。ただし、初回加算Ⅱについても、新規に訪問看護計画書を作成し、初回の指定訪問看護を行うなどの要件を満たす必要があります。「Ⅰの条件を満たさなければ、自動的にⅡになる」というものではありません。
初回加算の対象になるかどうかは、「過去2月間(暦月)、その事業所から訪問看護の提供を受けていないか」で判断します。
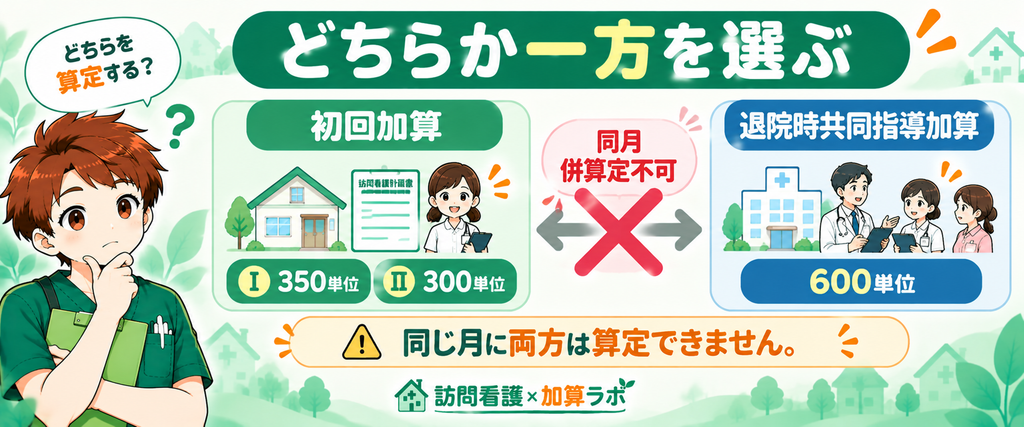
初回加算(Ⅰ・Ⅱのいずれも)と、退院時共同指導加算は、同月内で併算定できません。退院時共同指導加算は、退院・退所後の初回訪問に、1回あたり600単位を加算する、別の加算です。
退院・退所時の初回訪問では、初回加算を算定するか、退院時共同指導加算を算定するかを、要件に照らして選ぶことになります。退院時共同指導加算の方が単位数は高いため、両方の要件を満たす場合は、退院時共同指導加算を優先して算定するのが一般的とされています。
Q. 初回加算のⅠとⅡは、何が違いますか?
A. どちらも、新規に訪問看護計画書を作成した利用者への初回訪問を評価する加算です。そのうえで、病院、診療所又は介護保険施設からの退院・退所日に、看護師が初回の指定訪問看護を行い、所定の要件を満たした場合はⅠ(350単位)を算定します。それ以外の場合は、初回加算Ⅱの算定要件を満たせばⅡ(300単位)を算定します。ⅠとⅡは併算定できません。
Q. 退院当日に、看護師ではなく准看護師が訪問した場合は?
A. Ⅰの要件は「看護師」が訪問することなので、准看護師が訪問した場合はⅠの対象にはなりません。Ⅱ自体の要件(新規の訪問看護計画書作成、初回の指定訪問看護)を満たしていれば、Ⅱの対象になります。
Q. 初回加算と退院時共同指導加算は併算定できますか?
A. 介護保険の訪問看護では、初回加算を算定する場合、退院時共同指導加算は算定できません。退院・退所時の算定では、両加算の要件と併算定の制限を確認しましょう。
Q. 医療保険で訪問していた利用者が、介護保険に切り替わった場合、初回加算は算定できますか?
A. 過去2月間に、その事業所から医療保険の訪問看護の提供を受けていた場合は、初回加算の対象になりません。「医療保険の訪問看護を含む」という条件に当てはまるためです。
Q. 令和6年度改定より前は、Ⅰ・Ⅱの区分はなかったのですか?
A. はい。改定前は、区分のない単一の初回加算(300単位)でした。令和6年度改定で、退院・退所当日に看護師が訪問した場合を評価するⅠ(350単位)が新設され、2区分になりました。
最新の算定ルールは、必ず厚生労働省の資料や通知で確認してください。
関連記事:緊急時訪問看護加算Ⅰ・Ⅱの違い|算定要件と体制整備/訪問看護は医療保険と介護保険どちらで?|判断基準を整理(2026年度版)/制度一覧
出典:老企第36号(令和6年3月15日一部改正、介護保険最新情報Vol.1213)/介護給付費単位数等サービスコード表(令和8年6月・8月施行版)
最終確認日:2026年9月24日 ※制度は改定されるため、最新情報をご確認ください。

広告

「同一建物減算って、結局どういうルールなの?」 2026年6月の診療報酬改定で、……